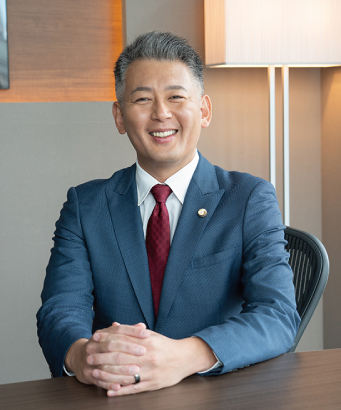
この記事の執筆・監修
執筆:松本 洋明 弁護士(交通事故部主任/弁護士法人ブライト)
交通事故被害者の示談交渉・訴訟を専門に担当。休業損害の立証、治療費打ち切りへの対応、後遺障害等級申請、慰謝料増額交渉を数多く手がける。プロフィールを見る
監修:和氣 良浩 弁護士(代表/弁護士法人ブライト)
顧問先142社の実名を公開する総合法律事務所を率いる代表。弁護士歴平均13年以上のチームで、企業・個人双方の法的問題に対応。労災事故部との連携により、通勤中・業務中の交通事故では労災保険と自賠責保険の両面から検討します。
この記事の結論
- 「休業補償」と「休業損害」は別物です。休業補償は労災保険(国)から、休業損害は加害者側の保険から支払われます。名前が似ているため取り違えたまま交渉が進み、もらえるはずのお金を取りこぼす方が少なくありません。
- 通勤中・業務中の事故なら、両方を併用できます。労災の休業補償給付(6割)+休業特別支給金(2割)+加害者側から差額の休業損害(4割)で、合計して従前の給与の約12割に届くことがあります。
- プライベート中の事故は休業補償(労災)の対象外です。その代わり、加害者側に休業損害として減収の全額(10割)を請求できます。専業主婦・主夫の方も、休業損害なら請求できます。
- 金額を決めるのは「日額」と「休業日数」の2つだけ。そして、そのどちらにも交渉で動かせる余地があります。特に会社員以外(自営業・会社役員・主婦・パート・無職)の方は、資料の組み立て方によって金額が変わってくることがあります。
- 労災の休業補償給付には「2年」という短い時効があります。加害者への損害賠償請求(人身に関する部分は原則5年)よりも先に消えるため、順番を間違えないでください。
「交通事故でケガをして、仕事を休んでいる。その間の給料はどうなるのか」——このページを開いたあなたが今いちばん知りたいのは、たぶんそこだと思います。
治療費や慰謝料は「あとから精算されるお金」ですが、休んだ分の収入は今この瞬間の生活費です。家賃も、住宅ローンも、子どもの学費も待ってくれません。実務でも「痛みそのものより、収入が止まったことのほうが怖い」とおっしゃる相談者の方が多くいらっしゃいます。
この記事では、交通事故部主任の松本が、①休業補償と休業損害の違い、②それぞれの計算方法、③会社員・自営業・会社役員・主婦・パート・無職といった職業別の考え方、④必要書類でつまずかないコツ、⑤示談を待たずに先にお金を受け取る方法まで、実務でつまずきやすい順に整理します。
交通事故で仕事を休んでいて、生活費が不安な方へ(ご相談は無料です)
(平日9:00〜18:00はお電話可。時間外はメール・LINEで受付します)
「休業補償」と「休業損害」は別物です——まずここを取り違えない
交通事故で仕事を休んだときのお金には、名前がよく似た2つの制度があります。
2つの制度の正体
- 休業補償(休業補償給付・休業給付)=労災保険(国)が払う。通勤中・業務中の事故が対象。
- 休業損害=加害者(およびその保険会社)が払う。事故の種類を問わず対象になる。
相談の現場では、この2つを混同したまま保険会社と話を進めてしまい、「労災からもらったから、もう請求できないと思っていた」とおっしゃる方に頻繁にお会いします。逆に、「休業補償は主婦には出ないと言われた」と落胆されている専業主婦の方もいます。前者は取りこぼし、後者は誤解です。

比較表:どこがどう違うのか
| 休業補償(労災保険) | 休業損害(加害者側) | |
|---|---|---|
| 誰が払うか | 政府労災保険(国) | 加害者・加害者の任意保険・自賠責保険 |
| 対象となる事故 | 通勤中・業務中の事故のみ | すべての交通事故 |
| もらえる割合 | 給付基礎日額の6割(+特別支給金2割=計8割) | 原則として減収の全額(10割) |
| 過失割合の影響 | 原則として受けない(被害者に過失があっても過失相殺されない) ※故意の犯罪行為・重大な過失があった場合は、労災保険法上、給付が一部制限されることがあります |
受ける(過失分は差し引かれる) |
| 有給休暇を使った日 | 対象外(賃金が出ているため) | 対象になる(有給は財産的価値のある権利のため) |
| 専業主婦・主夫 | 対象外(労働者ではないため) | 対象になる(家事労働を金銭評価) |
| 自営業・個人事業主 | 原則対象外(特別加入していれば対象) | 対象になる |
| 支払いのタイミング | 労基署へ請求 → おおむね1か月前後 | 資料提出後おおむね1〜2週間(月ごとの内払いも可) |
| 時効 | 2年(労働者災害補償保険法) | 人身に関する部分は原則5年(自賠責への被害者請求は3年) |
この表でいちばん見落とされやすいのが、いちばん下の「時効」の行です。加害者への損害賠償請求は5年あっても、労災の休業補償給付は2年で請求権が消えます。示談交渉を長引かせているあいだに、労災側だけが先に締め切られてしまうことがあるのです。
通勤中・業務中の事故なら「両方」使える——合計で約12割になる理由
ここが、この記事でもっともお金に直結する部分です。
通勤中・業務中の交通事故は、労災保険と加害者への損害賠償請求の両方が同時に成立します。このとき、労災から受け取った休業補償給付(6割)は加害者への請求から差し引かれますが、休業特別支給金(2割)は差し引かれません。特別支給金は損害のてん補ではなく、労働福祉事業として被災労働者を支援する趣旨のお金だと整理されているためです。
通勤・業務中の事故:受け取りの内訳(従前給与を10割としたイメージ)
- 労災保険 → 休業補償給付 6割
- 労災保険 → 休業特別支給金 2割(加害者への請求から差し引かれない)
- 加害者側 → 休業損害の差額 4割(10割 − 労災の6割)
- 合計 約12割
※被害者側にも過失がある場合、加害者側に請求できる部分は過失割合に応じて減額されます。また、労災保険の給付内容や控除の扱いは事案によって異なります。実際の受取額は個別に試算が必要です。
逆に言えば、労災を使わずに任意保険の一括対応だけで進めてしまうと、この「2割」を丸ごと取り逃がします。通勤中・業務中の事故なのに労災申請をしていない方は、まずそこを確認してください。
通勤中・業務中の事故で労災と自賠責のどちらを先に使うべきかについては、通勤・業務中の交通事故|労災保険と自賠責保険を両方使う方法で詳しく整理しています。
労災の休業補償はいくら?計算式・待期3日間・支給が終わるタイミング

計算式は「給付基礎日額 × 8割 × 対象日数」
| 給付の名称 | 計算式 |
|---|---|
| 休業補償給付(休業給付) | 給付基礎日額 × 60% × 対象日数 |
| 休業特別支給金 | 給付基礎日額 × 20% × 対象日数 |
| 合計 | 給付基礎日額 × 80% × 対象日数 |
給付基礎日額は、事故が起きた日(賃金締切日がある場合は直前の締切日)の直前3か月間に支払われた賃金の総額を、その期間の暦日数で割った金額です。
給付基礎日額の計算例(モデルケース)
直前3か月の賃金総額 92万円 ÷ その3か月の暦日数 92日 = 給付基礎日額 1万円
30日間休業した場合
・休業補償給付:1万円 × 60% × 30日 = 18万円
・休業特別支給金:1万円 × 20% × 30日 = 6万円
・合計 24万円
※わかりやすさのため割り切れる数値にしています。実際には待期3日間の扱いや、給付基礎日額の1円未満の端数処理があるため、金額は前後します。
ここで意外な落とし穴になるのが、分母が「営業日数」ではなく「暦日数」だという点です。土日祝も分母に入るため、月給制の方の給付基礎日額は「月給÷勤務日数」よりも小さくなります。この差を知らずに「思ったより少ない」と感じる方が多いところです。
最初の3日間(待期期間)は労災から出ない
労災の休業補償給付が支払われるのは、休業4日目からです。最初の3日間は「待期期間」と呼ばれ、労災保険からは支給されません。
| 業務災害(仕事中の事故) | 通勤災害(通勤中の事故) | |
|---|---|---|
| 待期3日間の扱い | 会社が平均賃金の60%を補償する義務を負う(労働基準法上の災害補償) | 会社の補償義務はない |
| 4日目以降 | 労災保険から休業補償給付 | 労災保険から休業給付 |
なお、待期期間の3日分についても、加害者側には休業損害として請求できます。労災から出ないからといって諦める必要はありません。
制度の詳細な要件は、厚生労働省の労災保険給付の概要(一次情報)もあわせてご確認ください。
いつ振り込まれる?早く受け取る方法はある?
休業補償給付は、勤務先を経由して労働基準監督署へ請求します(会社が証明を拒む場合でも、その旨を付記して本人が請求することは可能です)。審査に問題がなければ、請求からおおむね1か月前後で振り込まれます。
生活費が先に尽きそうな場合は、「受任者払制度」が使えないか勤務先に確認してください。会社が先に立て替えて労働者へ支払い、あとから労災保険給付を会社が受け取る仕組みです。すべての会社が対応しているわけではありませんが、資金繰りの穴を埋める有力な手段になります。
いつまでもらえる?——「治ゆ」か「症状固定」まで
休業補償給付は、ケガが治るか、これ以上治療を続けても改善が見込まれない状態(症状固定)に至るまで支給されます。日数の上限はありません。
ただし、療養開始から1年6か月を経過しても治らず、傷病等級に該当する重い状態が続いている場合は、休業補償給付から傷病補償年金へ切り替わります。長期療養が見込まれる重傷事案では、この切替のタイミングが賠償の組み立てにも影響します。
労災の休業補償が「思ったより少ない」と感じている方へ(ご相談は無料です)
(平日9:00〜18:00はお電話可。時間外はメール・LINEで受付します)
休業損害はいくら?「日額 × 休業日数」と3つの算定基準
加害者側に請求する休業損害の計算式は、驚くほどシンプルです。
休業損害の基本式
休業損害 = 1日あたりの基礎収入(日額) × 休業日数
式が単純だからこそ、争いは「日額をいくらと見るか」と「何日を休業日と数えるか」の2点に集中します。そして、この2つはどちらも交渉で動かせる余地があります。
3つの基準で日額はこれだけ変わる
| 基準 | 日額の考え方 | 特徴 |
|---|---|---|
| 自賠責基準 | 原則 1日6,100円(2020年4月1日以降の事故)。立証があれば1日19,000円を上限に実額 | 最低限の補償。傷害部分は治療費・慰謝料と合わせて総額120万円が上限 |
| 任意保険基準 | 各保険会社の内部基準。実収入ベースだが控えめに算定されがち | 提示額の根拠が開示されないことが多い |
| 弁護士(裁判)基準 | 実際の減収額を、資料に基づき原則そのまま反映 | もっとも高くなりやすい。ただし立証責任は被害者側 |
自賠責基準の金額は、国土交通省が定める自動車損害賠償責任保険の支払基準(一次情報)に基づきます。注意していただきたいのは、自賠責の傷害部分には「総額120万円」という枠があることです。治療費・通院交通費・傷害慰謝料・休業損害の合計がこの枠に収まらない場合、超えた分は加害者の任意保険(または加害者本人)へ請求することになります。治療が長引いた方ほど、この枠は早く埋まります。
3つの基準の全体像については、交通事故の休業損害はいつもらえる|計算方法と振込が遅いときの対処法もあわせてご覧ください。
【職業別】休業損害の日額はこう変わる
ここからが実務の本番です。同じ「1日休んだ」でも、職業によって日額の出し方はまったく違います。
① 会社員・公務員(給与所得者)
事故前3か月の支給額(本給+付加給)を、その期間の稼働日数で割って日額を出すのが原則です。労災の給付基礎日額が暦日数で割るのに対し、休業損害は稼働日数で割るのが実務の主流で、この違いだけで日額に3割前後の差が出ることがあります。
賞与が減額・不支給になった場合や、事故の影響で昇給・昇格が見送られた場合も、資料が揃えば損害として請求できます。
② パート・アルバイト・派遣社員
実際の時給・勤務シフトから日額を算定します。ここで実務上の大きな判断が入ります。ご家族の家事も担っている方の場合、実収入ベースで計算するより「兼業主婦(家事従事者)」として主婦の休業損害を請求したほうが高額になるケースがあるのです(後述の④⑤参照)。
シフトが確定していない、勤務先が証明書を出してくれないといった事情で実収入の立証が難しい場合にも、この切り替えが有効なことがあります。
③ 自営業・個人事業主・フリーランス
前年の確定申告書の所得金額をベースにしますが、それだけでは足りません。休業中も出ていく固定経費——地代家賃、損害保険料、リース料、修繕費、通信費、従業員の人件費など——は、事業所得に加算して基礎収入を組み立てるのが実務です。
確定申告額が低い、あるいは申告をしていない方の場合は、売上台帳・通帳の入金履歴・取引先との契約書などを積み上げ、あわせて賃金センサス(賃金構造基本統計調査)の平均賃金を主張していくことになります。
詳しくは自営業者の休業損害|確定申告書と実際の収入を弁護士が立証で解説しています。
④ 会社役員
会社役員の休業損害は、交通事故の損害算定のなかでも屈指の難所です。役員報酬は「労務対価部分」と「利益配当部分」に分けて考えられ、休業損害として認められるのは労務対価部分だけだからです。
さらに、役員報酬は休業中も同額で支払われ続けることが多く、そうすると「減収がないので損害はない」と保険会社に否認されます。実務では、次のような資料で労務対価性と現実の減収を立証していきます。
- 取締役会議事録(事故により出社できない期間は役員報酬を支給しない旨の決議)
- 賃金台帳・出勤簿(役員が現に労務を提供していた事実)
- 他の役員・従業員との報酬額の比較
- 会社の決算書(役員報酬が利益に連動していないこと)
詳細は役員と従業員で休業損害の立証はこう違う|基礎収入と立証戦略をご覧ください。
⑤ 専業主婦・主夫(家事従事者)
収入がなくても休業損害は請求できます。家事労働は金銭的に評価できる労働だからです。
実務では、賃金センサスの「女性・学歴計・全年齢平均」の年収(近年はおおむね390万〜400万円台で推移)を365日で割った金額——おおむね日額1万1,000円前後——を基礎とします。自賠責基準では日額6,100円ですから、弁護士基準で交渉できるかどうかで金額はおよそ2倍近く変わります。
実務のポイント:どの年の賃金センサスを使うか
賃金センサスは毎年更新されます。実務の原則は事故が起きた年の統計を用いることですが、治療が複数年にわたり、その間に賃金水準が上がっているような事案では、症状固定時点の年の統計を用いるべきだと主張していく余地があります。当事務所でも、治療が長期化した案件ではこの点を明示して交渉します。基礎収入が年間数十万円単位で変わることがあるためです。
※どちらの年を採用するかは事案によって判断が分かれます。原則は事故時であり、症状固定時を用いるには相応の理由づけが必要です。
また、「同居家族がいるから主婦休損は当然に認められる」とは限らない点にもご注意ください。生活実態として家事従事者と評価できるかが問われるため、世帯の状況によっては認定が難しくなる場合があります。
主婦の休業損害の詳細は主婦の休業損害|交通事故で家事ができなくなった方への弁護士解説で扱っています。
⑥ 兼業主婦(パート+家事)——「二重取り」はできないが「有利な方」を選べる
パート収入と家事労働の両方を、単純に足して請求することはできません。実務では「実収入」と「賃金センサスの女性平均」を比べ、高いほうを基礎収入とするのが原則です。
この点を知らないまま、勤務先の休業損害証明書に書かれた低い実収入だけで示談してしまう方が本当に多くいらっしゃいます。兼業主婦の休業損害|パート収入と家事労働の二重取りはできる?もあわせてご確認ください。
⑦ 無職・失業中の方
原則として休業損害は発生しません。ただし、事故がなければ働き始めていたと言える事情——就職の内定、具体的な就職活動の実績、労働能力と就労意欲があったこと——を立証できれば、認められる余地があります。
⑧ 学生
アルバイト収入があれば、その減収分を請求できます。また、事故により留年・卒業延期となり就職が遅れた場合には、その遅れた期間の収入を損害として主張することが考えられます。
職業別のさらに詳しい解説は休業損害は主婦・主夫や学生も貰える?をご覧ください。
ご自身の職業で休業損害がいくらになるか知りたい方へ(ご相談は無料です)
(平日9:00〜18:00はお電話可。時間外はメール・LINEで受付します)
休業日数の数え方——有給・半休・所定休日・通院日
日額が決まったら、次は日数です。ここも保険会社と食い違いやすいポイントです。
| ケース | 休業損害(加害者側) | 休業補償(労災) |
|---|---|---|
| 丸1日仕事を休んだ | 1日として計上 | 1日として計上 |
| 有給休暇を使って休んだ | 1日として計上できる(有給は財産的価値のある権利のため) | 対象外(賃金が支払われているため) |
| 半休・早退して通院した | 0.5日など、実態に応じて按分 | 一部労働した日は、給付基礎日額から実際に受けた賃金を控除して算定 |
| もともとの所定休日に通院した | 原則として計上できない(減収がないため) | 原則として計上できない |
| 専業主婦・主夫の通院日 | 通院日を中心に、症状の推移に応じて逓減させる形で計上することが多い | — |
有給休暇の扱いは、休業補償と休業損害で正反対になります。労災では「賃金が出ているから対象外」、加害者への請求では「本来自由に使えたはずの有給を治療で消費させられた損害」として計上できる、という整理です。
相談の現場では、保険会社から「有給を取られているので減収はありませんね」と説明され、そのまま引き下がってしまった方に何度もお会いしています。これは反論できる論点です。
また、ご家族が同時に被害に遭われたケースでは、それぞれが別日に通院している場合、通院日は合算せず一人ずつ別個に計上するのが正しい整理です。同日にまとめて処理されて日数が目減りしていないか、確認してください。
必要書類と手続き——「休業損害証明書」でつまずかないために
職業別・必要書類の一覧
| 立場 | 加害者側へ請求するとき | 労災へ請求するとき |
|---|---|---|
| 会社員・パート・派遣 | 休業損害証明書(勤務先作成)+事故前年の源泉徴収票 | 休業(補償)給付支給請求書+賃金台帳・出勤簿の写し |
| 自営業・個人事業主 | 前年の確定申告書(控)+青色申告決算書/収支内訳書+固定経費の資料 | 特別加入している場合のみ、所定の請求書 |
| 会社役員 | 休業損害証明書+賃金台帳+取締役会議事録+決算書 | 労働者性が認められる場合に限る |
| 専業主婦・主夫 | 住民票(同居家族の確認)+診断書・通院履歴 | — |
| 兼業主婦 | 上記に加え、休業損害証明書・源泉徴収票(補強資料として) | 勤務先分について所定の請求書 |
つまずき①:「事故前3か月」の欄が正しく書かれていない
休業損害証明書には、事故前3か月間の支給額を記入する欄があります。ところがここに、「事故による休業がなかった直近3か月」——つまり事故前3か月ではない期間——が書き込まれてしまう記載ミスが、実務では頻繁に起こります。
保険会社はこの不整合を突いて「証明書の記載が正確でないため、この金額では認められない」と主張してきます。提出前に、日付と対象期間が事故日から遡った3か月になっているかを必ず確認してください。
つまずき②:勤務先が証明書を書いてくれない
退職した、勤務先と関係が悪化している、事業所が廃業した、そもそも書類対応に非協力的——いずれも実際に起きます。この場合は、給与明細・銀行口座の入金履歴・シフト表・雇用契約書といった間接資料の積み上げで立証を組み立てます。
勤務先へは、弁護士名で協力を依頼したほうが動いてもらいやすいのが実情です。「本人が頼んでも動かなかったのに、代理人からの書面で数日で出てきた」というケースは珍しくありません。
つまずき③:親族経営の会社だと「信用性がない」と言われる
ご家族が経営する会社にお勤めの方や、同族会社の役員の方は、休業損害証明書の信用性そのものを争われることがあります。「身内が作った書類だから信用できない」という主張です。
この場合は、証明書だけでなく賃金台帳・source となる出勤簿・法定調書・過去数年分の給与推移まで揃えて、記載が実態に沿っていることを客観的に裏づける必要があります。
つまずき④:証明書の取得が遅れると、示談全体が止まる
これは金額の問題ではなく、時間の問題です。休業損害証明書の取得が数か月単位で遅れると、示談交渉全体が停滞します。実務では、資料提出の遅れを理由に相手方から債務不存在確認請求訴訟を起こされ、被害者側が受け身に回らされる展開もあります。
「あとで出せばいい」ではなく、受任直後に取り掛かるべき最優先の書類だとお考えください。
勤務先が休業損害証明書を書いてくれない・書類の書き方がわからない方へ(ご相談は無料です)
(平日9:00〜18:00はお電話可。時間外はメール・LINEで受付します)
示談を待たずにお金を受け取る4つの方法
休業損害が実際に振り込まれるのは、原則として示談成立後です。しかし治療が半年、1年と続けば、それまで生活が持ちません。示談を待たずに資金を確保する方法を整理します。
| 方法 | 内容 | 使いどころ |
|---|---|---|
| ① 休業損害の内払い(月払い) | 毎月、休業損害証明書を提出して1か月分ずつ支払ってもらう | 加害者側が任意保険で一括対応している通常のケース |
| ② 自賠責への被害者請求・仮渡金 | 加害者の自賠責保険へ直接請求する。ケガの程度に応じて5万円・20万円・40万円の仮渡金を先に受け取れる | 加害者側が一括対応してくれない、過失を争われている |
| ③ 人身傷害保険 | 自分(または家族)の任意保険から、過失割合に関係なく約款基準で支払いを受ける | 加害者が無保険・逃走、被害者側の過失が大きい |
| ④ 労災の受任者払/健保の傷病手当金 | 労災は会社の立替払い。労災対象外なら健康保険の傷病手当金(標準報酬日額の約3分の2) | 通勤・業務中の事故/それ以外で長期休業 |
③の人身傷害保険は、実務でもっとも見落とされている手段です。加害者側が一括対応を打ち切った後も、休業損害の内払いを受けられることがあります。ただし、支払対象を「外傷のみ」とされて精神症状の治療費を拒まれるなど、約款上の制限がかかる場合もあるため、使い方には設計が必要です。詳しくは人身傷害保険(人傷)完全ガイドで解説しています。
なお、労災保険と健康保険の傷病手当金は同時には受けられません。また、交通事故で健康保険を使う場合は「第三者行為による傷病届」の提出が必要です。順番と組み合わせを間違えると、あとで返還を求められることがあります。
休業損害を打ち切られた・減額されたときの対処法
保険会社が使ってくる5つの否認パターン
| 保険会社の主張 | 実務上の反論の方向 |
|---|---|
| 「有給を使っているので減収はありません」 | 有給は財産的価値のある権利。消費させられたこと自体が損害 |
| 「証明書の計算根拠が不明で信用できません」 | 賃金台帳・出勤簿・過去の給与推移で裏づけ、記載不備は修正して再提出 |
| 「正社員として働いているので家事従事者性は認められません」 | 兼業主婦としての家事の実態(同居家族の状況・分担)を具体的に主張 |
| 「役員報酬は減っていないので損害はありません」 | 労務対価部分の特定と、取締役会議事録等による不支給決議の立証 |
| 「治療期間が長すぎるので、この時点で打ち切ります」 | 症状固定を判断するのは主治医。医証を整えて治療継続の必要性を主張 |
治療費の打ち切り通告が来ると、休業損害の支払いも同時に止まります。打ち切り前後の動き方については交通事故の治療費打ち切り通告|その前に弁護士が入れる時間軸があるをご覧ください。
事故が原因で退職・解雇されてしまった場合
事故によるケガで働けなくなり、そのまま退職・解雇に至るケースがあります。この場合、「事故と退職の因果関係」を立証できれば、退職後の期間についても休業損害を請求できる余地があります。
立証の鍵になるのが、勤務先が発行する解雇理由証明書・退職理由証明書です。ここに「交通事故による負傷のため就業不能」といった趣旨が明記されていれば、強力な証拠になります。逆に「自己都合」とだけ書かれてしまうと、後から覆すのは容易ではありません。
退職手続きを進める前に、証明書の記載内容を確認してください。順番を間違えると取り返しがつきません。
なお、休業損害は原則として症状固定日までです。症状固定後も後遺障害により収入が減る場合は、逸失利益として請求することになります。
休業損害を打ち切られた・減額提示を受けた方へ(ご相談は無料です)
(平日9:00〜18:00はお電話可。時間外はメール・LINEで受付します)
実務でよくある3つの場面(モデルケース)
※以下は、当事務所が実際に扱ってきた案件の類型をもとに、個人が特定されないよう職業・年代・事故態様等の事実関係を変更し、金額もすべて仮の数値に置き換えたモデルケースです。実在の個別事件を再現したものではありません。実際の結果は事案により異なります。
ケース1:パート勤務の方——実収入より「主婦休損」のほうが高かった
パート勤務・同居家族の家事も担っていた方
状況:追突事故でむちうち。勤務先は休業損害証明書を出してくれたが、パート年収は約120万円。保険会社は証明書どおりの実収入で計算し、日額約4,900円(120万円÷245稼働日)を提示。休業60日で約29万4,000円。
切り替え:同居のご家族の家事を担っていた実態から、兼業主婦(家事従事者)としての主張に切り替え。賃金センサスの女性全年齢平均(本ケースでは年収約400万円と仮定)を365日で割った日額約1万1,000円を基礎として主張。
請求額の変化:日額1万1,000円 × 60日 = 約66万円。当初提示との差は約36万6,000円。認められる金額は事案により異なります。
このケースでは、休業損害証明書は「主婦としての家事に支障が出ていたことを裏づける補強資料」という位置づけに変えました。実収入と賃金センサスのどちらを基礎にするかは、最初に必ず比較すべき論点です。
ケース2:会社役員の方——「減収がない」と言われた状態からの立証
中小企業の取締役・役員報酬は月額80万円(仮)
状況:事故後も役員報酬は同額で支払われていたため、保険会社は「現実の減収がない」として休業損害0円を回答。
対応:①取締役会で「事故により出社できない期間は役員報酬を支給しない」旨を決議し、議事録を作成。②賃金台帳・出勤簿で、当該役員が現に日常業務に従事していた事実を裏づけ。③他の役員・従業員との報酬水準を比較し、月額80万円のうち労務対価部分を約60万円と特定。
方針:労務対価部分(日額 60万円÷30日=2万円)を基礎に、休業45日分として90万円を請求する組み立てで交渉に臨みます。認められる金額は事案により異なります。
役員の休業損害は「報酬が減っていない」段階で諦められがちですが、資料を先に整えれば動かせる論点です。ただし、決議のタイミングが遅いと「訴訟対策で後から作った」と見られるため、早期の着手が重要になります。
ケース3:書類の遅れが、示談そのものを止めた
休業損害証明書の取得に半年を要したケース
状況:会社員の方。多忙で勤務先への依頼が後回しになり、休業損害証明書の取得に約6か月を要した。その間、休業損害の内払いも止まり、示談交渉全体が停滞。
リスク:資料提出の遅れが続くと、相手方から「賠償債務は存在しない(またはこの金額に限られる)」という確認を求める訴訟を提起され、被害者側が受け身に回らされることがあります。
教訓:休業損害証明書は、受任直後に着手すべき最優先の書類です。金額の交渉以前に、書類が揃わないこと自体が損害になります。
休業補償・休業損害を弁護士に相談するメリット
- 日額の基準が変わる。自賠責基準・任意保険基準から弁護士(裁判)基準へ引き上げる交渉ができます。特に主婦・自営業・役員の方は差が大きく出ます。
- 労災と自賠責の「使う順番」を設計できる。通勤中・業務中の事故では、どちらを先に使うかで最終的な手取りが変わります。当事務所は労災事故部と交通事故部が連携して検討します。
- 書類の取得を代理人名で進められる。勤務先が非協力的な場合でも、弁護士名の依頼書で動くことがあります。
- 時効の管理を任せられる。労災の休業補償給付は2年、自賠責への被害者請求は3年、加害者への損害賠償請求(人身に関する部分)は原則5年と、期間が異なります。制度ごとに締め切りが違うため、順番の設計が必要です。
- 生活費の確保を並行して設計できる。内払い・仮渡金・人身傷害保険・傷病手当金の組み合わせを、返還リスクを踏まえて選べます。
- 弁護士費用特約が使えれば、費用負担なく依頼できる場合があります。ご自身の保険だけでなく、ご家族の保険に付いている特約が使えることもあります。
弁護士法人ブライトは、交通事故部(主任・松本)と労災事故部が同一事務所内で連携しています。通勤中・業務中の事故のように労災と交通事故の両面から検討が必要な事案を、窓口ひとつでお引き受けできる体制です。
よくあるご質問
Q1. 休業補償と休業損害は両方もらえますか?
通勤中・業務中の交通事故であれば、両方の対象になります。ただし、労災から受け取った休業補償給付(給付基礎日額の6割)は加害者への請求から差し引かれます。一方で休業特別支給金(2割)は差し引かれないため、合計すると従前の給与の約12割に届くことがあります。プライベート中の事故は労災の対象外のため、休業損害のみとなります。
Q2. 専業主婦ですが、収入がなくても請求できますか?
労災の休業補償は労働者を対象とする制度のため、専業主婦・主夫の方は対象外です。しかし、加害者への休業損害であれば請求できます。家事労働は金銭的に評価できる労働と扱われ、実務では賃金センサスの女性・全年齢平均を基礎に日額を算定します。自賠責基準では日額6,100円ですが、弁護士基準ではおおむね1万1,000円前後となり、差が生じます。
Q3. 有給休暇を使って通院しました。休業損害は請求できますか?
加害者への休業損害としては請求できます。有給休暇は本来自由に使えるはずの財産的価値のある権利であり、それを治療のために消費させられたこと自体が損害と評価されるためです。ただし、労災の休業補償給付は「賃金を受けない日」が対象のため、有給を取得した日は対象外です。制度によって扱いが逆になる点にご注意ください。
Q4. 休業損害はいつ振り込まれますか?毎月もらえますか?
原則は示談成立後の一括払いですが、加害者側が任意保険で一括対応している場合、毎月の休業損害証明書の提出により1か月ごとの内払いに応じてもらえることがよくあります。労災の休業補償給付は、労働基準監督署への請求からおおむね1か月前後で振り込まれます。生活費が先に尽きそうな場合は、自賠責の仮渡金(ケガの程度に応じて5万円・20万円・40万円)や人身傷害保険の利用も検討できます。
Q5. 事故が原因で退職しました。退職後も休業損害を請求できますか?
事故と退職との因果関係を立証できれば、請求できる余地があります。鍵になるのは勤務先が発行する解雇理由証明書・退職理由証明書で、「交通事故による負傷のため就業不能」といった趣旨が明記されていれば有力な証拠になります。退職手続きに入る前に、記載内容を確認しておくことをおすすめします。
Q6. 自営業で、確定申告の所得が実態より低いのですが……
確定申告書は基礎資料になりますが、それだけで決まるわけではありません。休業中も支出が続く固定経費(地代家賃・損害保険料・リース料・通信費など)は事業所得に加算して基礎収入を組み立てます。申告額が実態と乖離している場合は、売上台帳・通帳の入金履歴・取引先との契約書等を積み上げ、あわせて賃金センサスの平均賃金を主張していくことになります。
Q7. 請求せずに放置すると、いつまでに時効になりますか?
制度ごとに期間が異なります。労災の休業補償給付は、請求できるようになった日の翌日から2年で時効にかかります。自賠責保険への被害者請求は3年(傷害分は事故日から、後遺障害分は症状固定日から)。加害者本人・任意保険への損害賠償請求は、人身に関する部分が原則5年です。この5年は2020年4月1日の民法改正で3年から延長されたもので、改正前に起きた事故であっても、2020年4月1日の時点でまだ3年が経過していなかったもの(おおむね2017年4月以降の事故)は、経過措置により5年が適用されます。「もう3年過ぎたから無理だ」と自己判断せず、一度ご確認ください。なお物損部分は3年のままです。労災の2年がもっとも短い点にご注意ください。
まとめ
- 休業補償=労災保険(国)/休業損害=加害者側。名前は似ていますが、払う主体も、対象事故も、計算方法も違います。
- 通勤中・業務中の事故なら両方使えます。特別支給金の2割は加害者への請求から差し引かれないため、合計は10割を超えることがあります。
- プライベート中の事故は休業損害のみですが、減収の全額(10割)が対象で、専業主婦・主夫の方も請求できます。
- 金額は「日額 × 休業日数」で決まり、そのどちらも交渉で動きます。特に自営業・会社役員・主婦・パートの方は、資料の組み立て次第で大きく変わります。
- 休業損害証明書は最優先で取得してください。記載ミス・取得遅れが、金額と時間の両方を削ります。
- 労災の休業補償給付の時効は2年。損害賠償請求(人身に関する部分は原則5年)より先に締め切られます。「3年過ぎたから無理」という自己判断も禁物で、おおむね2017年4月以降の事故は経過措置で5年です。
収入が止まった状態で、書類を集めながら保険会社と交渉するのは、想像以上に消耗します。「この金額で合っているのか」を確認するだけでも構いません。休業損害は、示談してしまうと後から取り戻せない項目です。示談書にサインする前に、一度ご相談ください。
示談書にサインする前に、金額が適正か確認したい方へ(ご相談は無料です)
(平日9:00〜18:00はお電話可。時間外はメール・LINEで受付します)