執筆:松本 洋明(まつもと ひろあき)弁護士
大阪弁護士会所属
弁護士法人ブライト
監修:和氣 良浩(わけ よしひろ)弁護士
大阪弁護士会所属・弁護士法人ブライト 代表
この記事は、次のような方に向けて書いています
- 交通事故で、ご自身(またはご家族)が契約している自動車保険から保険金を受け取ろうとしている方(人身傷害保険・車両保険・搭乗者傷害保険・無保険車傷害保険など)
- 保険会社から依頼された調査会社の担当者が面談に来た・来ると言われた方
- 支払いが遅い・減額された・支払わないと言われたなど、自分の保険会社の対応に納得できない方
この記事の対象ではない方
- 事故の相手方の保険会社の対応に困っている方 → 相手保険会社の対応が悪い・連絡が来ないときへ
- 事実と異なる申告をして保険金を受け取ろうとしている方(当法人ではお手伝いできません)
この記事の結論(先にお伝えします)
- 自分の保険への請求は、相手への「損害賠償」ではなく、保険契約(約款)に基づく「保険金請求」です。争い方もルールも別物です
- 調査会社の訪問は、それだけで「疑われている」とは限りません。調査には誠実に協力し、やり取りは記録に残すのが基本です
- 保険金は、請求に必要な書類がそろった日から原則30日以内に支払う定めが一般的で、調査が必要な場合でも延長の上限と理由の通知が約款で決められています
- 減額・拒否には根拠となる約款の条項と理由を書面で求め、そのうえで苦情窓口・そんぽADRセンター・訴訟の順に検討します
- 自分の保険会社との争いは、弁護士費用特約の対象外とされていることが多く、依頼すべき場面の見極めが大切です
結論:「契約しているのだから言われたとおりにするしかない」わけではありません。約款と資料に基づいて主張を整理すれば、支払いや金額が見直されることがあります。
自分の保険会社から「支払えない」「減額する」と言われた方へ
約款のどの条項が問題になっているのかを、弁護士が書面と資料で確認します。
交通事故のご相談ダイヤル:0120-934-868(通話料無料)(平日9:00〜18:00)
1. 「相手への請求」と「自分の保険への請求」は別物
交通事故でお金を受け取るルートは大きく2つあります。ここを取り違えると、主張の仕方を誤ります。
| 相手への損害賠償請求 | 自分の保険への保険金請求 | |
|---|---|---|
| 相手方 | 加害者・加害者側の保険会社 | 自分が契約している保険会社 |
| 根拠 | 民法・自賠法(不法行為) | 保険契約と約款(保険法) |
| 金額の決まり方 | 裁判基準などで損害を積み上げる | 約款の支払基準で計算する |
| 代表的な争点 | 過失割合・損害額・後遺障害 | 免責事由・告知/通知義務・補償の対象か・損害額の評価 |
| 使える例 | 相手に過失がある事故 | 単独事故・相手が無保険・自分にも過失がある事故・車両の損害 |
| 時効 | 人身損害は原則5年・物損は3年(2020年4月以降の事故) | 保険金請求権は原則3年(保険法95条) |
自分の保険への請求で問題になるのは、「その事故が約款で補償される場合に当たるか」「約款の基準でいくらになるか」です。相手が悪いかどうか(過失割合)ではなく、契約の中身が争点になります。そのため、まず手元に保険証券と約款(ご契約のしおり)を用意することが出発点です。約款は保険会社のウェブサイトで、契約年月に応じた版を確認できることが多いです。
2. 調査会社が来るのはどんなときか
保険会社は、事故の状況や損害の内容を確認するため、外部の調査会社(損害調査を業務として行う会社)に調査を依頼することがあります。調査会社の担当者があなたに面談を申し込んだり、現場や車両を確認したりするのは、たとえば次のような場合です。
- 事故状況の確認が必要なとき:単独事故・夜間の事故・目撃者がいない事故など、客観的な資料が少ない場合
- 補償の対象かどうかの確認が必要なとき:運転者の年齢条件・運転者限定、車の使用目的、飲酒の有無、免許の状態など
- 損害額が大きいとき:車両の全損、高額な修理、重い後遺障害、長期の休業など
- 申告内容と資料に食い違いがあるとき:事故の時刻・場所・傷の位置・修理見積の内容などが合わない場合
- 盗難・いたずら・火災など、状況の裏付けが取りにくい事故
調査が入ったこと自体で「不正を疑われている」と受け止める必要はありません。高額な支払いや客観的資料の少ない事故では、調査はむしろ通常の手順です。大切なのは、事実を一貫して説明し、記録を残すことです。
調査会社との面談の前に、確認しておきたい方へ
面談で何を聞かれやすいか、どんな資料を手元に用意すべきかを事前に整理できます。
交通事故のご相談ダイヤル:0120-934-868(通話料無料)(平日9:00〜18:00)
3. 調査会社の面談で気をつけること(チェックリスト)
約款には、保険会社の損害調査に協力する義務(調査協力義務)が定められているのが一般的です。正当な理由なく調査に応じないと、その分の保険金が支払われないことがあります。一方で、協力するからといって何でも推測で答える必要はありません。次の点を意識してください。
| チェック項目 | 理由 |
|---|---|
| 面談の日時・場所・担当者名・所属会社を控える | 後日、誰に何を説明したかを特定できるようにするため |
| 覚えていないこと・分からないことは「分からない」と答える | 推測で答えた内容が、後で「申告の食い違い」と扱われるのを防ぐため |
| 事故の時系列を事前にメモにまとめておく | 説明を一貫させるため(日時・場所・経路・天候・同乗者・事故後の行動) |
| 提出した資料はコピーを手元に残す | 何を出したか、出していないかを後で確認できるようにするため |
| 聞き取りの書面(確認書・申述書)は、内容を読み、違う部分は訂正を求めてから署名する | 自分の言葉と違う要約が残ると、後から覆すのが難しくなるため |
| 同意書(医療機関・勤務先への照会など)は範囲を確認する | どこに何を照会するのかを把握しておくため |
| 面談の後、説明した内容を自分でもメモに残す | 後日の行き違いに備えるため |
なお、事実と異なる申告をして保険金を受け取ることは許されません。当法人は、事実と資料に基づいて主張を整理するお手伝いをします。
当法人が依頼を受けた事案では、調査会社から依頼者本人への直接の聞き取りを求められた際に、質問事項を書面で弁護士あてに送ってもらい、弁護士が内容を確認したうえで書面で回答する形に切り替えたことがあります。記憶があいまいな点を口頭で推測して答え、それが後から「申告の食い違い」と扱われるのを避けるためです。一方で、自賠責の手続を進めるための事故状況の調査のように、協力したほうが支払いが早く進む調査もあります。調査の目的を確かめ、協力の仕方を選ぶことが大切です。
4. 支払いが遅いとき:保険金の支払時期のルール
保険金の支払時期は、保険法と約款で定められています。一般的な自動車保険の約款では、保険金の請求に必要な書類が不備なく保険会社に届いた日(請求完了日)から、原則として30日以内に支払うとされています。
ただし、警察・医療機関・鑑定機関などへの照会や鑑定が必要な場合には、照会の種類ごとに延長できる日数の上限が約款に定められており、延長するときは、確認が必要な事項とその理由を契約者に通知する扱いになっているのが一般的です。保険法21条も、約款に支払期限の定めがあっても、確認に必要な「相当の期間」を超えれば保険会社は遅滞の責任を負うとしています。
支払いが遅いと感じたら、次の順で確認しましょう。
- 保険会社が「請求完了日」をいつと扱っているか(不足書類の指摘を受けていないか)
- 延長の通知を受けているか。受けているなら、何の確認のために、いつまで延長するのか
- 不足書類があれば何か、こちらで用意できるものは先に提出する
理由の説明がないまま長期間止まっている場合は、書面で回答を求めることが次の一手になります。
保険金の支払いが何か月も止まっている方へ
延長の理由と期限を確認し、必要な書類と主張を整理して支払いを求めます。
交通事故のご相談ダイヤル:0120-934-868(通話料無料)(平日9:00〜18:00)
5. 支払いを拒否・減額される典型パターン
自分の保険会社が支払いを拒否・減額する理由は、おおむね次の類型に分かれます。どの類型を理由にしているのかを特定することが、争い方を決める第一歩です。
| 類型 | 保険会社の主張の例 | 確認・反論のポイント |
|---|---|---|
| 免責事由 | 故意・重大な過失、酒気帯び・無免許運転、地震などによる損害 | 免責に当たる事実を保険会社が裏付けているか。補償の種類によって免責の範囲が違う点 |
| 補償の範囲外 | 運転者限定・年齢条件の対象外、契約車両以外の車 | 約款の「被保険者」「被保険自動車」の定義、他車運転の補償の有無 |
| 告知義務・通知義務違反 | 契約時の申告と違う、事故や車両の変更を知らせなかった | 違反の内容と、事故との因果関係・保険会社の解除の可否 |
| 事故状況への疑い | 申告と損傷の形が合わない、事故自体が疑わしい | 損傷の写真・修理記録・ドライブレコーダー・目撃者・通話記録など客観資料 |
| 損害額の評価 | 修理費が高すぎる、全損時の金額、休業・慰謝料の算定 | 約款の算定方法と、見積・時価資料・収入資料との突き合わせ |
拒否や減額の連絡が口頭だけのときは、「どの約款のどの条項に当たると判断したのか」「その判断の根拠となった事実は何か」を書面で示してほしいと依頼してください。理由が特定されないままでは、反論のしようがありません。
6. 人身傷害保険の金額が低いと感じたら
人身傷害保険は、過失の有無にかかわらず、約款に定められた基準(人身傷害の支払基準)で損害額を計算して支払う保険です。この基準は、裁判で用いられる基準(弁護士基準)よりも低く設定されているのが一般的です。
そのため、人身傷害保険だけを窓口にすると、「保険会社の基準どおりで、計算に誤りはない」という回答になりがちです。ここで検討すべきなのは次の点です。
- 相手がいる事故なら、相手への賠償請求と組み合わせる:自分に過失がある事故では、人身傷害保険と相手への請求の順序・組み合わせで、最終的な受取額が変わることがあります(人身傷害保険と過失割合)
- 訴訟や判決を経た場合の扱い:判決などで損害額が確定した場合に、その額を基準とする定めを置く約款もあります(人身傷害保険の訴訟基準差額説)
- 計算の前提事実の誤り:収入の資料、休業日数、通院日数、後遺障害等級などの前提が違っていれば、約款の基準でも金額は変わります
単独事故や相手が無保険の事故のように、人身傷害保険しか財源がない場合は、前提事実と等級の認定が最大の争点になります。後遺障害が残りそうなときは、等級の認定を受ける段階から資料を整えておくことが重要です。
7. 車両保険(全損・修理費)で争いになったら
車両保険で争いになりやすいのは、全損になったときの金額と、修理費の範囲です。
- 全損の金額:多くの契約では、契約時に「保険金額(協定保険価額)」を決めており、全損のときはその金額が基準になります。ただし、修理費が保険金額を上回る「経済的全損」に当たるか、時価との関係などで争いになることがあります
- 修理費の範囲:修理工場の見積と保険会社(アジャスター)の査定が食い違うことがあります。部品の交換か補修か、作業工数、塗装範囲などが典型です
- 免責金額(自己負担額)と等級ダウン:車両保険を使うと翌年以降の等級が下がり、保険料が上がります。受け取れる金額と保険料の増加分を比べて、使うかどうかを判断する場面もあります
相手がいる事故では、車両保険を使うより相手に請求したほうがよい場合や、両方を組み合わせる場合もあります。
人身傷害・車両保険の金額に納得できない方へ
約款の基準と前提事実を確認し、相手への請求と組み合わせられるかまで検討します。
交通事故のご相談ダイヤル:0120-934-868(通話料無料)(平日9:00〜18:00)
8. 納得できないときの争い方(苦情窓口・ADR・訴訟)
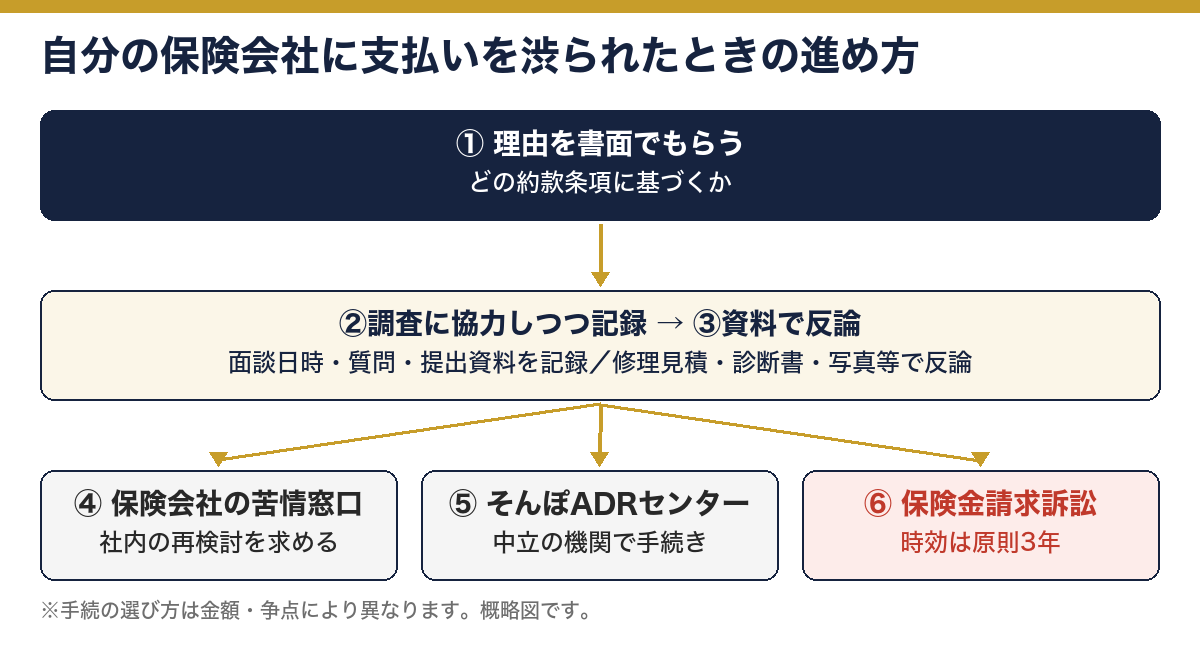
理由を書面で確認し、資料で反論しても見直されない場合は、次の手段があります。
1. 保険会社の苦情・相談窓口
保険会社には、担当部署とは別に、お客さまの苦情を受け付ける窓口が設けられています。担当者とのやり取りが行き詰まったときは、これまでの経緯と求める対応を書面にまとめて申し出ます。
2. そんぽADRセンター(指定紛争解決機関)
損害保険会社との紛争については、保険業法に基づく指定紛争解決機関であるそんぽADRセンター(一般社団法人日本損害保険協会)で、苦情の申出や紛争解決手続を利用できます。中立の立場の手続で、裁判より費用や時間の負担が小さいのが特徴です。共済の場合は、共済の種類に応じた相談・紛争解決の窓口があります。
3. 保険金請求訴訟
金額が大きい場合や、免責事由の有無のように事実の認定が中心になる争いでは、裁判所に保険金の支払いを求める訴訟を起こすことも選択肢です。保険金請求権は原則として3年で時効にかかります(保険法95条)。いつから3年を数えるかは約款の定めによるため、交渉が長引いているときは時効の管理に注意してください。
9. 弁護士に依頼すべき場面と費用の注意点
自分の保険会社との争いには、ひとつ大きな注意点があります。弁護士費用特約は、多くの約款で「相手に損害賠償を請求する場合」を対象としており、自分の保険会社への保険金請求は対象外とされていることが多いのです。つまり、弁護士費用はご自身の負担になる可能性があります。
そのため、弁護士への依頼を特に検討していただきたいのは、次のような場面です。
- 車両の全損、重い後遺障害、長期の休業など、争っている金額が大きい
- 保険会社が免責(故意・飲酒など)や事故そのものへの疑いを理由に全額を拒否している
- 相手がいる事故で、相手への賠償請求(こちらは多くの場合、弁護士費用特約の対象になります)と組み合わせて全体を組み立てたい
- 保険金の請求権の時効が近づいている
争っている金額が小さい場合は、まず保険会社の苦情窓口やそんぽADRセンターを利用するのが現実的なこともあります。どの手段が見合うかは、ご相談の段階で率直にお伝えします。当法人の交通事故のご相談は何度でも無料です。
金額が大きい・全額を拒否されている方へ
弁護士費用の見通しも含め、依頼する意味があるかどうかを最初にお伝えします。
交通事故のご相談ダイヤル:0120-934-868(通話料無料)(平日9:00〜18:00)
10. 関連する解決事例
当法人がご自身の保険(人身傷害保険・車両保険)を活用してお手伝いした解決事例です。
※以下の論点・事例は、当法人が取り扱った複数の事案をもとに、守秘義務に配慮して個人・案件が特定されないよう事実関係を抽象化・一部変更しています。個別事案の結果を保証するものではありません。
当法人の取扱事案で実際に争点になったこと
- 過失割合の争いが長引くときは、自分の人身傷害保険を先に受け取る:相手との過失割合が真っ向から対立したまま訴訟に進んだ事案で、先にご自身の人身傷害保険金を受け取り、裁判で認められる損害との差額を相手に求める流れをとりました。先に受け取っても相手への請求ができなくなるわけではなく、二重取りにならない範囲で調整されます。
- 休業損害の資料が出せないと、調査の結論は厳しくなる:個人事業の方の事案で、確定申告書や売上の裏付け資料の提出が遅れ、保険会社・調査会社から否定的な回答しか得られない状況になったことがあります。最終的には、提出できた資料(確定申告書や事故前の経費の実績など)から日額を組み立て直して交渉しました。出せる資料を早めにそろえることが、支払いを前に進める近道です。
- 和解のときに「自分の保険にも今後請求しない」と約束を求められる:保険会社から、相手方への賠償だけでなく、ご自身の人身傷害保険や弁護士費用特約についても今後請求しない旨の確認書を求められた事案があります。すでに受け取った費用の返還まで求められないよう文言を調整してから合意しました。確認書・和解書の文言は、署名前に必ず確認してください。
- 相手からの回収が見込めないときは、車両保険を先に使う:相手が無保険・無資力の事故では、ご自身の車両保険で修理や買い替えを先に済ませたほうが早く確実なことがあります。契約によっては、ご自身に過失がない事故で使っても等級が下がらない扱いになる特約が付いていることもあるので、約款を確認しましょう。
▶ 過失なし被害事故の物損示談と人身傷害請求の原則|定額給付金の確認方法【解決事例】
※掲載の事例は守秘のため属性・経緯の一部を変更しています。結果は事案ごとに異なります。
11. よくある質問(FAQ)
Q1. 調査会社の面談は断れますか?
約款には損害調査への協力義務が定められているのが一般的で、正当な理由なく応じないと、保険金が支払われないことがあります。ただし、日時や場所の調整を求めることはできますし、体調が悪い場合は事情を伝えて延期を求めることもできます。面談の前に、事故の時系列と資料を整理しておくと安心です。
Q2. 調査会社の面談に弁護士に同席してもらうことはできますか?
事案によっては可能です。弁護士が同席するかどうか、事前にどのような準備をするかは、争点や金額によって判断します。まずはご相談ください。
Q3. 調査が終わったのに、支払いの連絡がありません。
約款上の支払期限と、延長する場合の理由の通知があったかを確認してください。理由の説明がないまま期限を過ぎている場合は、書面で支払いの時期と理由の説明を求めることが考えられます。
Q4. 「重大な過失がある」として車両保険の支払いを断られました。
重大な過失に当たるかどうかは、事故の具体的な状況によって判断されます。保険会社がどの事実を根拠にそう判断したのかを書面で確認し、ドライブレコーダーや現場の写真などの客観資料で反論できるかを検討します。
Q5. 自分の保険会社を訴えると、契約を解除されたり、今後の更新を断られたりしませんか?
保険金の請求を争ったことだけを理由に不利益な扱いをすることは、通常想定されていません。ただし、告知義務違反などを理由とする解除が問題になっている場合は、争点そのものに関わるため、早めに弁護士にご相談ください。
Q6. 弁護士費用特約は本当に使えないのですか?
約款によって扱いが異なります。多くは相手への損害賠償請求を対象としていますが、ご契約の約款を確認すると対象になる場合もあります。相手に過失がある事故であれば、相手への損害賠償請求の部分には、多くの場合、特約を使えます。
12. まとめと無料相談のご案内
- 自分の保険への請求は、相手への損害賠償とは別の「保険契約に基づく請求」。まず保険証券と約款を用意する
- 調査会社の訪問は通常の手順であることが多い。協力しつつ、分からないことは推測で答えず、記録を残す
- 支払いは請求完了日から原則30日以内。延長には上限と理由の通知がある
- 拒否・減額は、根拠となる約款の条項と事実を書面で確認する
- 苦情窓口・そんぽADRセンター・訴訟の順に検討し、保険金請求権の時効(原則3年)に注意する
- 弁護士費用特約は対象外のことが多い。金額が大きい・全額拒否などの場面で依頼を検討する
執筆:松本 洋明 弁護士(弁護士法人ブライト)
大阪弁護士会所属。交通事故の被害者側の損害賠償・後遺障害の事案を担当。
▶ プロフィール詳細
監修:和氣 良浩 弁護士(弁護士法人ブライト 代表)
大阪弁護士会所属。
▶ プロフィール詳細
自分の保険会社との保険金のトラブルは、弁護士法人ブライトへ
調査への備え、支払いの遅れ、減額・拒否への反論まで、約款と資料に基づいて弁護士が対応します。
交通事故のご相談ダイヤル:0120-934-868(通話料無料)(平日9:00〜18:00)
▶ 弁護士法人ブライトが選ばれる理由・ご相談フォームはこちら
交通事故のご相談は何度でも無料。着手金0円・成功報酬制です(ご自身の保険会社への保険金請求は弁護士費用特約の対象外となることが多いため、費用倒れになりそうな場合はご相談時にお伝えします)。(実費は別途)