執筆:松本 洋明(まつもと ひろあき)弁護士
大阪弁護士会所属
弁護士法人ブライト
監修:和氣 良浩(わけ よしひろ)弁護士
大阪弁護士会所属・弁護士法人ブライト 代表
この記事は、次のような方に向けて書いています
- 友人・知人、職場の上司や同僚、家族が運転する車に同乗していて、相手のいない単独事故(自損事故)に遭った方
- 電柱・ガードレールへの衝突や横転などで、骨折・入院・長期の通院が必要な大けがをした方
- 運転していたのが身近な人なので、誰に、どうやって請求すればよいのか分からないと迷っている方
この記事の対象ではない方
- 相手車両がいる事故の同乗者の方(請求先が相手方にも広がります)→ 同乗者と弁護士費用特約の記事へ
- 打撲などで通院が短期間で終わった方(運転者側の保険会社とのやり取りで足りることが多いです)
- ご自身が運転していた方(ご自分の人身傷害保険の問題になります)
この記事の結論(先にお伝えします)
- 同乗者は、運転者に過失がある限り、原則として運転者側の自賠責保険と任意保険(対人賠償)に請求できます
- 運転者が家族(配偶者・父母・子)だと、任意保険の対人賠償は約款上支払われないことが多い一方、自賠責は使える可能性があります
- 運転者が上司・同僚で業務中・通勤中なら、労災保険に加えて会社の責任も問題になります
- 足りない部分はご自身や同居家族の人身傷害保険・搭乗者傷害保険で埋められる場合があります
- 請求の実務上の相手は多くの場合保険会社です。運転者個人との関係を壊さずに進める方法があります
結論:「身内だから請求できない」と決めつけないでください。重いけがほど、使える財源を順番に組み立てることで受け取れる金額が大きく変わります。
「運転していたのが友人(家族・上司)。請求していいの?」
単独事故の同乗者がどの保険から、どの順番で受け取れるかを弁護士が整理します。
交通事故のご相談ダイヤル:0120-934-868(通話料無料)(平日9:00〜18:00)
1. 単独事故でも、同乗者は「被害者」として請求できる
単独事故(自損事故)とは、ほかの車や歩行者と衝突せず、電柱・ガードレール・建物への衝突、横転、路外への転落などで起きた事故をいいます。ぶつかった「相手」がいないため、同乗者の方からは「誰も悪くない事故」「自分も乗っていたのだから仕方がない」と受け止められがちです。
しかし、単独事故の多くは運転者のハンドル操作・前方不注意・速度超過などの過失によって起きています。同乗していたあなたは運転をしていませんから、法律上は運転者の過失によってけがをした被害者です。
- 運転者には、民法709条の不法行為責任が生じ得ます
- 車の運行を支配している人(運転者や車の持ち主など。法律上「運行供用者」と呼びます)には、自動車損害賠償保障法(自賠法)3条により、同乗者のけがについて賠償責任が生じ得ます
- 同乗者は、自賠法でいう「他人」に当たるのが原則で、運転者側の自賠責保険に請求できます
つまり、単独事故であっても「請求する相手がいない事故」ではありません。請求先は運転者(と車の持ち主)、そしてその人たちが加入している保険です。
例外として、同乗者自身が車の持ち主で、友人に運転を任せていた場合など、同乗者自身が「運行供用者」と評価されるときは、「他人」に当たるかどうかが争われることがあります。持ち主が誰か、誰の用事で走っていたかは、最初に確認しておくべき事実です。
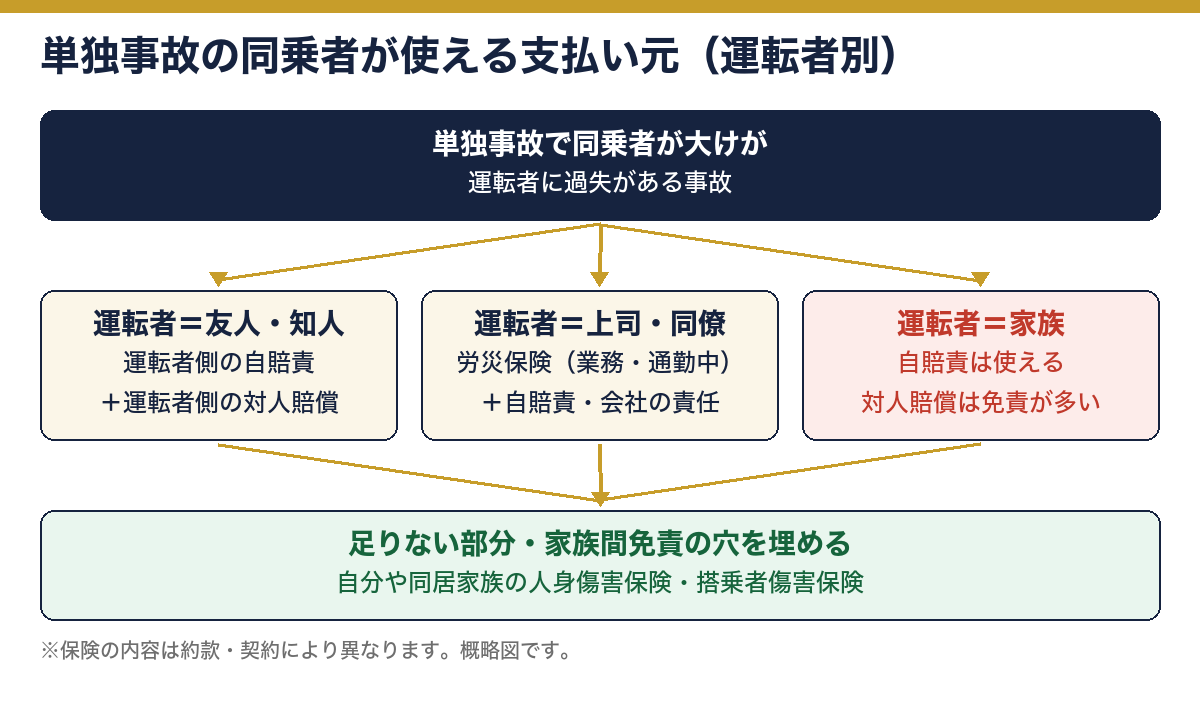
2. 運転者が誰かで、使える保険が変わる(一覧表)
同乗者が使える保険は、運転者があなたにとって誰なのかで大きく変わります。全体像を先に表で示します。
| 運転者 | 運転者側の自賠責 | 運転者側の任意保険(対人賠償) | ほかに使えるもの |
|---|---|---|---|
| 友人・知人 | 使える(傷害120万円まで等の限度あり) | 使える(限度額超過分をカバー) | 自分・同居家族の人身傷害保険、車の搭乗者傷害保険 |
| 上司・同僚(業務中・通勤中) | 使える | 会社の契約内容によっては支払われない場合あり(業務中の従業員に関する免責など) | 労災保険、会社への請求(運行供用者責任・使用者責任) |
| 配偶者・父母・子 | 使える可能性がある(家族でも「他人」と認められ得る) | 約款上、支払われないのが一般的 | 人身傷害保険(家族の車の契約に付いていることが多い)、搭乗者傷害保険 |
| 兄弟姉妹・同居していない親族 | 使える | 約款の免責範囲を確認(一般に兄弟姉妹は免責の対象外とされることが多い) | 人身傷害保険、搭乗者傷害保険 |
※保険の支払条件は保険会社・契約ごとの約款で決まります。実際の適用は、保険証券と約款で必ず確認してください。
3. 運転者が友人・知人のとき
運転者が友人・知人の場合は、もっともシンプルです。運転者側の自賠責保険と、運転者側の任意保険の対人賠償から支払いを受けるのが基本になります。
ここで確認したいのが、「事故を起こした車にかかっている保険」と「運転者自身の保険」が別のことがある点です。
- 友人が自分の車を運転していた → その車の自賠責・任意保険
- 友人が親や知人から借りた車を運転していた → 車の自賠責・任意保険(任意保険の年齢条件・運転者限定に当てはまるかが問題になる。自賠責にはこうした条件はない)
- 車の保険の運転者限定から外れていた → 運転者本人の任意保険の他車運転特約が使える場合がある
- どの任意保険も使えない → まず自賠責。足りない部分はあなた自身の人身傷害保険の検討へ
実務では、事故後しばらくは運転者側の保険会社が治療費を病院へ直接支払う「一括対応」をしてくれることが多いです。ただし、重いけがで治療が長引くと、途中で打ち切りの話が出ることもあります。その段階で慌てないよう、どの保険が窓口なのかを最初に書面で確認しておきましょう。
使える保険が分からない・保険会社から連絡が来ない
保険証券の写しや事故の状況をお知らせいただければ、請求先の候補と順番を弁護士が確認します。
交通事故のご相談ダイヤル:0120-934-868(通話料無料)(平日9:00〜18:00)
4. 運転者が家族のとき(対人賠償の家族間免責に注意)
夫・妻・親・子どもが運転する車で単独事故に遭った場合、多くの方が「家族に請求するなんて」とためらいます。けれども、ここで知っておいていただきたいのは、請求の実際の支払い元は家族の財布ではなく保険だということです。
任意保険の「対人賠償」は家族間では使えないのが一般的
自動車保険の対人賠償には、運転者や記名被保険者の配偶者・父母・子がけがをした場合は支払わないという免責の定めが置かれているのが一般的です。そのため、配偶者が運転する車で配偶者の任意保険の対人賠償に請求する、という道は通常ふさがれています。
自賠責保険は家族でも使える可能性がある
一方、自賠責保険には任意保険のような家族間の免責規定がありません。判例上も、配偶者であっても自賠法の「他人」に当たり得るとされています。家族が運転する車の事故でも、運転者に過失があれば、同乗した家族は自賠責保険に被害者請求できる可能性があります。ただし、同乗した家族自身が車の持ち主であるなど「運行供用者」と評価される場合には、「他人」に当たらないとされることがあるため、事故車の名義と使い方の確認が欠かせません。
人身傷害保険が家族間事故の中心になる
家族の車の保険に人身傷害保険が付いていれば、その車に乗っていた家族は、過失の有無にかかわらず契約の基準で補償を受けられるのが通常です。あなた自身や同居の家族が別に加入している自動車保険の人身傷害保険が、「他の車に乗っているとき」も補償するタイプであれば、そちらが使える場合もあります。人身傷害保険の仕組みは人身傷害保険の完全ガイドで詳しく解説しています。
家族間の事故では、自賠責で受け取る部分と人身傷害で受け取る部分の順番・重なりによって、最終的に受け取れる総額が変わることがあります。重いけがのときは、どちらを先に請求するかを決める前に、一度ご相談ください。
5. 運転者が上司・同僚のとき(業務中・通勤中は労災も)
上司や同僚が運転する車に同乗していて事故に遭ったのが、仕事の移動中(業務中)や、会社の送迎・通勤の途中であれば、話がもう一段広がります。
- 労災保険:業務中なら業務災害、通勤中なら通勤災害として、療養(補償)給付・休業(補償)給付・障害(補償)給付などの対象になり得ます。労災には過失による減額がなく、休業特別支給金などは賠償と調整されない(差し引かれない)扱いです
- 会社の責任:社用車であれば会社が運行供用者として自賠法3条の責任を負うことがあり、運転者が仕事中であれば民法715条の使用者責任も問題になります
- 運転者(上司・同僚)の自賠責:同僚も自賠法の「他人」に当たるため、自賠責保険への請求が可能です
注意点として、会社の任意保険の対人賠償には、業務に従事中の従業員がけがをした場合は支払わないという定めが置かれていることがあります(業務中のけがは労災で補償する前提のため)。この場合は、労災保険と自賠責を中心に組み立て、なお足りない損害(慰謝料の差額など)を会社や運転者に請求できるかを検討します。
「上司を訴えることになるのでは」「会社に居づらくなる」と心配される方も多いのですが、労災の申請は労働者の権利で、会社の同意がなくても手続きを進めることができます。業務中・通勤中の交通事故については、通勤・業務中の交通事故の完全ガイドもあわせてご覧ください。
仕事中・通勤中の同乗事故で大けがをした方へ
労災と自賠責・会社への請求をどう組み合わせるかで、受け取れる金額は変わります。
交通事故のご相談ダイヤル:0120-934-868(通話料無料)(平日9:00〜18:00)
6. 「好意で乗せてもらった」ことで減額されるのか
「無料で乗せてもらっていたのだから、賠償額が減らされるのでは」という心配をよく伺います。いわゆる好意同乗(無償同乗)の問題です。
実務書によれば、現在の裁判実務では、単に無償で乗せてもらっていたというだけでは賠償額は減額されないのが一般的な扱いです。減額が問題になるのは、主に次のように同乗者自身に落ち度があると評価される場合です。
| 場面 | 減額が問題になり得る理由 |
|---|---|
| 運転者が飲酒していることを知りながら同乗した | 危険を承知で同乗したと評価され得る |
| スピードの出しすぎ・危険な運転をあおった、止めなかった | 事故の危険を増やすことに関与したと評価され得る |
| シートベルトを着用していなかった | けがの拡大に寄与したとして、過失相殺に準じた減額が議論されることがある |
| 無免許・極度の疲労を知りながら運転を任せた | 危険の認識と容認が問題になり得る |
逆にいえば、こうした事情がなければ、同乗者の賠償額が「乗せてもらったから」という理由で大きく削られる理由はありません。保険会社から好意同乗を理由とする減額を示されたときは、その根拠となる具体的事実を確認することが大切です。
好意同乗と混同されやすいのが、運転者の過失を同乗者の賠償から差し引くという主張です。相手車両もいる事故で、相手方の保険会社から「同乗者の損害にも運転者の過失割合を当てはめるべきだ」と主張されたご相談が実際にあります。実務書によれば、運転者の過失を同乗者側の過失として考慮するのは、夫婦など、運転者と同乗者が身分上・生活関係上一体といえる関係にある場合が中心とされています。友人や同僚が運転していた場合にまで当然に差し引けるわけではないため、運転者との関係を踏まえて反論できるかを確認しましょう。
7. 運転者との関係を壊さずに請求するには
単独事故の同乗者からのご相談で、多いお悩みのひとつが「お金の問題より、運転していた人との関係が心配」というものです。友人との仲、職場での立場、家族の中の空気——どれも大切なものです。
ここで押さえていただきたいのは次の3点です。
- 交渉の実際の相手は、多くの場合「運転者の保険会社」や「自賠責保険会社」です。運転者個人に直接お金を求める場面は、保険で足りない場合などに限られます
- 運転者にとっても、保険から適正な賠償が支払われることは負担が増えることではありません(任意保険を使えば翌年の保険料は上がり得ますが、賠償金そのものを運転者が負担するわけではありません)
- 弁護士が窓口になれば、あなたが運転者や保険会社と直接やり取りする必要はなくなり、感情的な行き違いを避けやすくなります
反対に、「関係を壊したくないから」と運転者側の保険会社の提示をそのまま受け入れてしまうと、後遺障害が残るような重いけがでは、本来受け取れたはずの金額との差が数百万円単位になることもあります。示談書に署名すると原則としてやり直しはできません。署名の前に一度、金額が適正かを確認してください(示談提示が届いた方へ——等級別「適正額との差額」一覧)。
運転者との関係を大切にしながら、適正な賠償を受けたい方へ
弁護士が保険会社との窓口になります。できる限り保険への請求を優先して進めます。
交通事故のご相談ダイヤル:0120-934-868(通話料無料)(平日9:00〜18:00)
8. 骨折など重いけがで押さえておくべきこと
単独事故は、電柱やガードレールへの正面衝突、横転など、衝撃の大きい事故が少なくありません。同乗者のけがも、腰椎・胸椎の圧迫骨折、骨盤骨折、大腿骨骨折、頭部外傷といった重いものになりがちです。重いけがでは、次の点が賠償額を大きく左右します。
後遺障害の等級認定
治療を続けても症状が残った場合、自賠責保険の後遺障害等級の認定を受けることで、後遺障害慰謝料と逸失利益(将来の収入減)を請求できます。たとえば脊椎の圧迫骨折では、骨の変形の程度により11級7号(脊柱に変形を残すもの)、より大きな変形では8級相当・6級5号が問題になります。後遺障害慰謝料の目安は、弁護士(裁判)基準で11級420万円・8級830万円とされ、自賠責基準(11級136万円・8級331万円)との差は小さくありません。
| 等級(例) | 自賠責基準の後遺障害慰謝料 | 弁護士(裁判)基準の目安 |
|---|---|---|
| 14級 | 32万円 | 110万円 |
| 12級 | 94万円 | 290万円 |
| 11級 | 136万円 | 420万円 |
| 8級 | 331万円 | 830万円 |
| 6級 | 512万円 | 1,180万円 |
※自賠責基準は2020年4月1日以降の事故に適用される金額。弁護士基準は裁判実務で用いられる目安で、事案により増減します。任意保険会社の基準はその間に位置することが多いとされます。
症状固定のタイミングと被害者請求
後遺障害の申請は、医師が「これ以上治療しても大きな改善は見込めない」と判断する症状固定の後に行います。保険会社に手続きを任せる「事前認定」と、被害者側で資料を整えて自賠責保険に直接申請する「被害者請求」があり、重いけがでは画像資料や診断書の記載を被害者側で確認できる被害者請求を選ぶ意味があります。
時効
2020年4月1日以降の事故による人身損害の賠償請求権は、原則として損害と加害者を知った時から5年で時効にかかります(改正民法724条の2)。一方、自賠責保険への被害者請求は3年(自賠法19条)とされていますので、後遺障害分は症状固定日から3年以内の手続きを意識してください。ご自身やご家族の人身傷害保険への保険金請求権も、原則3年(保険法95条)で時効にかかります。
脊椎の圧迫骨折で後遺障害が問題になっている方は、脊椎圧迫骨折の被害者向けご相談ページもご覧ください。等級全体の仕組みは交通事故の後遺障害(等級1〜14級一覧)で解説しています。
圧迫骨折・骨盤骨折など、重いけがをした同乗者の方へ
後遺障害の申請方法と、どの保険から先に受け取るかで最終的な金額が変わります。
交通事故のご相談ダイヤル:0120-934-868(通話料無料)(平日9:00〜18:00)
9. 同乗中の事故の解決事例
当法人がこれまでにお手伝いした、同乗中の交通事故の解決事例です。いずれも相手車両がいる事故ですが、同乗者が誰に・どの保険で請求したかという点は単独事故とも共通します。
※以下の論点・事例は、当法人が取り扱った複数の事案をもとに、守秘義務に配慮して個人・案件が特定されないよう事実関係を抽象化・一部変更しています。個別事案の結果を保証するものではありません。
当法人の取扱事案で実際に争点になったこと
- ほかの同乗者の示談内容を理由に、増額を渋られる:「同じ車のほかの同乗者は自賠責基準で示談済みなので、あなただけ特別扱いはできない」と言われた例があります。損害は一人ひとり別に評価されるもので、ほかの同乗者の示談はあなたの金額を決める根拠にはなりません。ただし、提示がすでに弁護士の示談基準に近いときは、交渉を長引かせず早く解決したほうが良い場合もあり、その見極めもお伝えしています。
- 家事を担う同乗者の休業損害を「0円」と回答される:家族で同乗していた事故で、主婦(主夫)としての休業損害をゼロと回答された例があります。家事従事者の休業損害は、給与収入がなくても請求の対象になり得る項目です。
- 「車の損傷が軽い」ことを理由に、3か月前後で治療費を打ち切られる:損傷がバンパー程度であることなどを理由に、治療費の支払い終了を通告された同乗者のご相談があります。治療の必要性は、車の壊れ方ではなく主治医の判断が基本です。
- 事故の相手が仕事中で、任意保険に入っていなかった:同乗中の事故の相手が勤務中で任意保険に未加入だった事案では、相手の勤務先に使用者責任を求めるとともに、同乗者ご自身の人身傷害保険を先に使う方法を組み合わせて回収を図りました。一括で払う資力がない相手とは、月額・期間・支払いが遅れたときの扱いを書面で細かく決めて分割で合意しています。
10. よくある質問(FAQ)
Q1. 運転していた友人は「自分の保険は使いたくない」と言っています。どうすればよいですか?
運転者が任意保険の利用を渋る場合でも、自賠責保険にはあなたから直接請求(被害者請求)することができます。自賠責で足りない部分については、あなたやご家族の人身傷害保険の利用も検討できます。重いけがの場合、自賠責の限度額(傷害部分は120万円)では足りないことが多いため、運転者に任意保険を使ってもらうよう、弁護士から事情を説明することもあります。
Q2. 夫の運転する車で単独事故に遭いました。夫の保険からは何も出ないのでしょうか?
任意保険の対人賠償は、配偶者に対しては支払われないのが一般的です。ただし、自賠責保険への請求や、夫の車の保険に付いている人身傷害保険・搭乗者傷害保険から支払いを受けられる可能性があります。事故車の名義が誰か(あなた名義かどうか)によって結論が変わることもあるため、車検証と保険証券を確認してください。
Q3. 同乗中にシートベルトをしていませんでした。請求できなくなりますか?
請求そのものができなくなるわけではありません。けがの拡大との関係で、一定の減額が議論されることがあるという位置づけです。減額の幅は事故態様やけがの部位によって異なるため、保険会社から示された割合をそのまま受け入れる前にご相談ください。
Q4. 上司が運転する社用車の事故で、会社から「労災は使わないでほしい」と言われました。
労災保険の請求は労働者の権利で、会社の同意がなくても手続きできます。業務中・通勤中の事故で労災を使わないと、過失による減額のない給付や、賠償と調整されない特別支給金を受け取る機会を失うことがあります。会社との関係も含めて進め方をご相談いただけます。
Q5. 運転者側の保険会社から示談書が届きました。サインしてもよいですか?
後遺障害の等級認定が終わっているか、提示額が弁護士(裁判)基準と比べてどうかを確認してからにしてください。示談書に署名すると、原則としてやり直しはできません。重いけがの場合は特に、署名前の確認をおすすめします。
Q6. 弁護士費用が心配です。
あなたやご家族の自動車保険・火災保険などに弁護士費用特約が付いていれば、その特約から弁護士費用が支払われることがあります(請求の相手が同居の家族である場合などに対象外とする約款もあるため確認が必要です)。特約がない場合でも、当法人の交通事故のご依頼は着手金0円・成功報酬制で、事前に費用の見通しをご説明します。
11. まとめと無料相談のご案内
- 単独事故でも、同乗者は運転者の過失によってけがをした「被害者」として請求できる
- 運転者が友人・知人なら、運転者側の自賠責と任意保険(対人賠償)が基本
- 運転者が配偶者・父母・子なら、対人賠償は免責が一般的。自賠責と人身傷害保険が中心になる
- 上司・同僚の運転で業務中・通勤中なら、労災保険と会社の責任も視野に入れる
- 無償で乗せてもらったというだけでは、通常は減額されない(飲酒運転の容認・ベルト不着用などは別)
- 重いけがでは後遺障害の等級認定と、どの保険から先に受け取るかの順番が金額を左右する
執筆:松本 洋明 弁護士(弁護士法人ブライト)
大阪弁護士会所属。交通事故の被害者側の損害賠償・後遺障害の事案を担当。
▶ プロフィール詳細
監修:和氣 良浩 弁護士(弁護士法人ブライト 代表)
大阪弁護士会所属。
▶ プロフィール詳細
単独事故の同乗者のご相談は、弁護士法人ブライトへ
運転者が友人・上司・家族のいずれの場合も、使える保険の洗い出しから後遺障害の申請、保険会社との交渉まで弁護士が対応します。
交通事故のご相談ダイヤル:0120-934-868(通話料無料)(平日9:00〜18:00)
▶ 弁護士法人ブライトが選ばれる理由・ご相談フォームはこちら
交通事故のご相談は何度でも無料。着手金0円・成功報酬制(弁護士費用特約がある場合は特約から支払われます)。(実費は別途)